
Kontorlejemarkedet i København bliver mere polariseret, med på den ene side stigende efterspørgsel efter moderne bæredygtige kontorlejemål. På den anden side er der i det ældre kontorsegment et udlejningspres grundet øget tomgang. Investeringsomsætningen i kontorsegmentet er moderat, hvor der år til dato er handlet for ca. DKK 5 mia. på landsplan. Danske investorer dominerer købersiden og står bag flere af årets største handler. Frem mod 2031 forventes omkring 633.000 m² nyt kontorbyggeri i København og omegn, med København SV, Østerbro og Nordhavn som centrale udviklingsområder.
Attraktive kontorer trækker lejeniveauet op
Prime-nettolejen i København er steget til 2.500 DKK/m² ved indgangen til 4. kvartal 2026, hvor fx aktuel udlejning på Marmormolen i Nordhavn kommer op i det niveau. Samtidig er kontortomgangen i det centrale København steget fra 5,6% ved starten af året til aktuelt 6,3%. Udviklingen peger mod en polarisering i kontormarkedet. Lejeefterspørgslen efter centrale, moderne og bæredygtige kontorer driver prime-lejeniveauet op, mens sekundære lejemål møder større udlejningspres. Lejespændet mellem primære og sekundære lejemål bliver dermed større, jf. tabel 1.
Moderat handelsaktivitet med danske købere i front
Efter et svagt 2023 og 2024 voksede transaktionsvolumen for kontorejendomme til 11,7 mia. DKK i 2025, især drevet af handler i Region Hovedstaden. I 2026 er der til dato registreret handler for ca. 5 mia. DKK. Årets største kontorhandler er PensionDanmarks køb af Absalons Gaard for 500 mio. DKK og BRFejendommes køb af Nørregade 7A for 493 mio. DKK. Danske købere står for ca. 77% af kontorvolumen mod ca. 64% i 2025. Kontorer udgør dog kun ca. 11 % af den samlede transaktionsvolumen i 2026 mod typisk 15–20% i tidligere år.
Kontorbyggeriet koncentreres i udvalgte områder
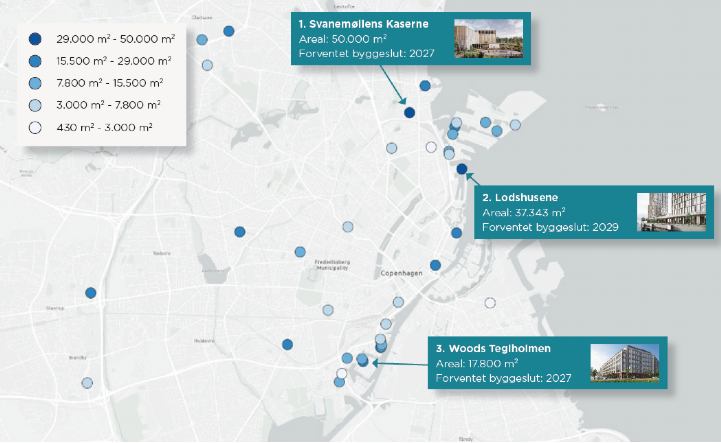
Kontorpipelinen i København og omegn omfatter ca. 633.000 m² frem mod 2031 og er koncentreret i få områder. København SV står for ca. 122.000 m², Østerbro for ca. 104.000 m² og Nordhavn for ca. 94.000 m². Tilsammen udgør de ca. 51 % af pipelinen. Projekterne forventes færdiggjort løbende frem mod 2031, med de største årlige færdiggørelser i 2027 og 2029, jf. figur 6.