
Stærk investorinteresse for ungdomsboligejendomme har medført, at de primære afkastniveauer nu befinder sig på det laveste niveau i de seneste fire år. Siden 3. kvartal 2025 er de primære afkastkrav komprimeret med 25-40 basispunkter på tværs af Danmarks fire største universitetsbyer. Samtidig er markedslejen steget på tværs af de københavnske bydele. Udviklingen er primært drevet af et begrænset udbud af nyopførte ungdomsboliger, som i det seneste år ikke har været tilstrækkeligt til at imødekomme den fortsat høje efterspørgsel efter moderne ungdomsboligenheder.
Afkastkrav falder 25-40 basispunkter
I løbet af det seneste år er der observeret afkastkomprimeringer i det danske ungdomsboligsegment. På tværs af Danmarks største universitets- og studiebyer er primær afkastkravene reduceret med 25-40 basispunkter siden 3. kvartal 2025.
København fastholder sin position som det stærkeste marked med en reduktion i det primære afkastkrav fra 4,25 % til 4,00 %, understøttet af en generelt stigende investorinteresse, som særligt er intensiveret gennem 2026. I Aarhus, Odense og Aalborg er afkastkravene ligeledes komprimeret, om end fra et højere udgangspunkt, med reduktioner på henholdsvis 25, 35 og 40 basispunkter.
Som følge heraf er afkastspændet mellem København og Aalborg indsnævret fra 100 til 85 basispunkter. Udviklingen indikerer en bredere geografisk efterspørgsel efter ungdomsboligaktiver og afspejler en øget villighed blandt investorer til at allokere kapital til segmentet på tværs af de største danske studiebyer.
Stigende lejeniveauer
Markedslejen for ungdomsboliger udlejet på frie markedsvilkår er steget i samtlige københavnske bydele og på Frederiksberg siden 3. kvartal 2025. Lejestigningerne spænder fra 5 % til 11 %, svarende til en månedlig stigning på DKK 400-800 pr. boligenhed.
København Ø fastholder sin position som det stærkeste lejemarked med et markeds- lejeniveau på DKK 10.000 pr. måned. Efterspørgslen efter ungdomsboligenheder er fortsat stærkest i de mest centrale dele af hovedstaden, hvor udbuddet af nye projekter er begrænset som følge af den begrænsede adgang til byggeretter.
Den største lejevækst er observeret i Vanløse/Valby med en stigning på over 10 %. Udviklingen peger på, at den høje efterspørgsel i stigende grad absorberes i de ydre byområder, hvor lejeniveauerne fortsat ligger under de mere centrale delmarkeder. Dette indikerer en gradvis geografisk udvidelse af efterspørgslen, efterhånden som prisniveauerne i de mest centrale områder når et niveau, hvor flere lejere søger mod relativt mere prisoverkommelige alternativer.
Fald i nyopførte ungdomsboligenheder
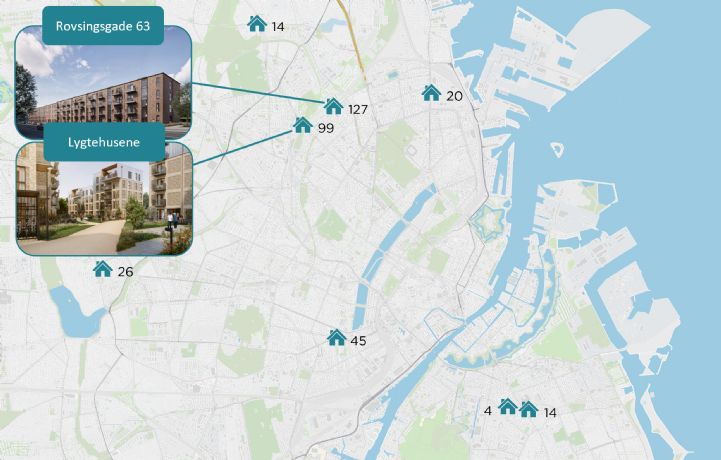
Nybyggeriet af ungdomsboliger er bremset markant op med et fald på 75 % det seneste år. Fra oktober 2025 til september 2026 er der opført 349 nye ungdomsboligenheder i København og på Frederiksberg. Dette er 1.024 færre enheder end den tilsvarende periode året før, som blandt andet var drevet af færdiggørelsen af flere større projekter, herunder Canvas på Frederiksberg, med 677 enheder. Opbremsningen forlænger den strukturelle ubalance mellem udbud og efterspørgsel på ungdomsboligmarkedet.
De to største nyopførte projekter er Rovsingsgade 63 på Østerbro og Lygten II på Tagensvej. Tilsammen omfatter de 226 ungdomsboligenheder, svarende til 64 % af det samlede nyopførte udbud. Den høje koncentration af nybyggeriet i få større udviklingsprojekter indikerer, at udbudsvæksten fortsat i høj grad er afhængig af enkeltstående projekter, mens den resterende del af tilførslen består af mindre ejendomme.
Fremtidsudsigter
Det forventede byggetempo for nybyggeri er aftaget. I lighed med udviklingen i antallet af nyetablerede ungdomsboliger det seneste år er den fireårige udviklingspipeline ligeledes reduceret sammenlignet med for et år siden. Aktuelt forventes 4.284 ungdomsboligenheder færdiggjort over de kommende fire år, hvilket er 8 % færre end den tilsvarende fireårige pipeline, der blev forventet på samme tidspunkt sidste år.
Geografisk er København S det største udviklingsområde med 1.475 planlagte ungdomsboligenheder, svarende til 35 % af den samlede udviklingspipeline. Nordhavn udgør det næststørste delmarked med 708 enheder, mens Vesterbro, Frederiksberg og Valby hver forventes at få tilført mellem 335 og 453 enheder over de kommende fire år. Den geografiske koncentration af pipelineprojekterne understreger, at størstedelen af den fremtidige udbudsvækst forventes at ske i de større byudviklingsområder, hvor mulighederne for nybyggeri er størst.
De fem største projekter i pipelinen repræsenterer tilsammen 1.466 ungdomsboligenheder, svarende til en betydelig fremtidig tilførsel til det københavnske marked. De større projekter vil bidrage til en gradvis udvidelse af boligudbuddet frem mod 2030 og dermed øge antallet af tilgængelige boliger for studerende og unge professionelle.