
Transaktionsvolumen for boligudlejningsejendomme beliggende i Københavns omegn har overhalet København by, og nået et historisk højt niveau. Baggrunden er en kombination af tilgængelighed af investeringsmuligheder og forventning om lejestigninger. Konkurrencen om nyere boligudlejningsejendommene har de seneste 18 måneder presset afkastkravene ned med 25–35 bp, men rentestigninger presser udviklingen. Pipeline for nyt boligbyggeri for København og omegnen er for 2027–2028 vokset med 27 % ift. den tilsvarende opgørelse sidste år.
AFKASTKRAV ER FALDET 25-35BP, MEN RENTESTIGNINGER TRUER
Business casen omkring nyere boligudlejningsejendomme beliggende i Region Hovedstaden har siden 2022 været ekstraordinært attraktiv. Det tiltrækker stor investorinteresse fra kapitalstærke investorer fra både ind- og udland. Det har resulteret i enkelte handler med startafkast under 3,0 %, drevet af værdipotentialer ved lejeupside og privatisering.
Den attraktive business case drives grundlæggende af, at bolignybyggeriet siden 2022 har været lavt og kun opfyldt ca. 40 % af behovet. Det har skabt et voksende boligbehov, der har bidraget til store lejestigninger og et ejerlejlighedsmarked med ekstraordinære prisstigninger. De seneste 18 måneder er afkastkravet faldet med 25-35 bp, hvor øget konkurrence har mere end opvejet indsnævringen i forskellen mellem afkast- og renteniveauer. Rentestigningerne i 2026 kan lægge pres på prisudviklingen, hvis konflikten i Golfen fortsætter, med høje energipriser og øget inflationspres til følge.
Københavns omegn slår rekord og boligsegmentet dominerer transaktionsmarkedet
I 2026 dominerer boligsegmentet transaktionsmarkedet med 67 % af den samlede transaktionsaktivitet i 2026. Særligt siden maj 2026 har boligsegmentet fyldt langt hovedparten af transaktionsmarkedet på tværs af landet med en andel på ca. 72 %. I årets første tre kvartaler er boligsegmentets andel af transaktionsmarkedet således ca. 31 % højere sammenlignet med sidste år og 37 % højere end i 2024.
For første gang i de seneste seks år overstiger transaktionsvolumen i Københavns omegn volumen i København målt for perioden januar–september. Volumen i København og Frederiksberg er steget med ca. 24 %, samtidig er transaktionsvolumen i Københavns omegn steget med 152 %.
Den markante vækst i transaktionsaktiviteten i Københavns omegn er ikke i sig selv udtryk for, at investorinteressen har flyttet sig fra København til omegnen.
Udviklingen skal i højere grad ses i lyset af udbuddet af investeringsmuligheder, hvor et større antal boligaktiver har været udbudt til salg i Københavns omegn, mens København er præget af et begrænset udbud. Det kommer blandt andet til udtryk ved, at der i forbindelse med aktuelle transaktioner i København observeres en betydelig betalingsvillighed på niveauer, der ikke er observeret de seneste fire år. En del af den efterspørgsel, der ikke kan realiseres i København, søger derfor i højere grad mod Københavns omegn, hvor et større udbud af boligejendomme aktuelt giver investorerne bedre mulighed for at placere kapital.
Årets hidtil største transaktion er Banehaverne i Glostrup, erhvervet af M&G Real Estate for ca. DKK 2,1 mia. Ejendommen består af 667 lejeboliger fordelt på lejligheder og rækkehuse. Københavns omegns stigende betydning på hovedstadens boligmarked understreges yderligere af årets seks største transaktioner, hvor tre af dem er gennemført i Københavns omegn.
Boligpipeline vokser
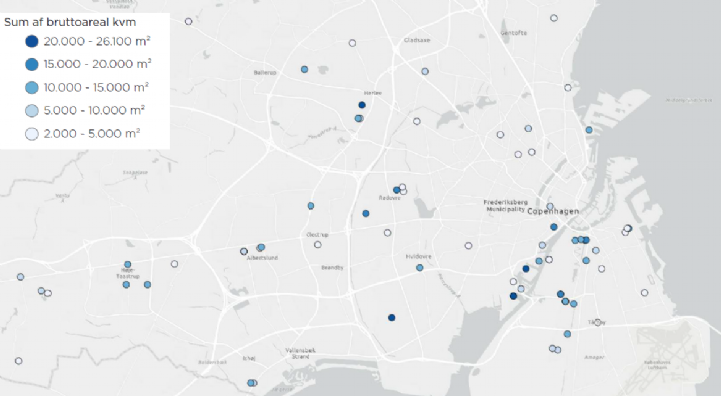
Det forventede byggetempo for nybyggeri af boligejendomme stiger markant i både København og Københavns omegn. Den aktuelle pipeline for 2027–2028 udgør ca. 700.000 m², svarende til en stigning på 27 % sammenlignet med den tilsvarende pipeline for 2026–2027 forventet for et år siden. København står for ca. 354.000 m² fordelt på 5.169 boliger, svarende til en stigning på 28 % i forhold til sidste års pipeline og er 2,5 % mere end Københavns omegn på ca. 346.000 m².
En væsentlig del af den forventede udvikling i København er knyttet til større projekter, der i løbet af 2028 bliver færdiggjort i bl.a. Fælledby, Bryggens Bastion og Stejlepladsen, hvor tidligere natur- og industriområder omdannes til nye boligområder. Den større stigning i pipelinen i København i forhold til Københavns omegn udfordrer forventningen om, at begrænset adgang til byggearealer i højere grad vil flytte boligbyggeriet mod omegnskommunerne. Men Københavns tiltrækningskraft betyder, at nye udviklingsmuligheder i byen tiltrækker betydelig interesse fra både udviklere og investorer, når politiske beslutninger muliggør boligudvikling.
Stigende lejeniveauer
Markedslejen for boliger er steget i samtlige københavnske bydele og i Københavns omegn i løbet af 2026, med stigninger på 1–11 %. De centrale bydele fastholder positionen som de mest attraktive med de højeste markedsleje- niveauer, med primære markedsejeniveauer på op til DKK 3.800 pr. m²/år for mindre lejligheder og DKK 2.700 pr. m²/år for større lejligheder. På tværs af lejlighedsstørrelser er den primære markedsleje i Frederiksberg, København K, Ø, V og N steget med 8,81 % i 2026, hvilket er de største stigninger på tværs af bydelene. I Ørestad har udviklingen været mere afdæmpet med en stigning på 4,39 %. Det skal ses i lyset af områdets fortsatte boligudvikling og kontinuerlige tilførsel af nye boligenheder.
Stigningen i markedslejen er generelt højest for de mindre lejlighedsstørrelser. I Københavns omegn er stigningen i markedslejen for mindre lejligheder størst med 9,18 % på tværs af primær- og sekundærsegmentet. Til sammenligning er markedslejen for de største lejligheder steget med gennemsnitligt 2,68 % på tværs af bydelene. Det større lejepres på mindre lejligheder kan afspejle, at høje huslejer på større boliger begrænser flere lejeres valgmuligheder og dermed øger efterspørgslen efter mindre boliger med en lavere samlet månedlig husleje.