
Boligbyggeriet i København er faldende, og med fortsat befolkningsvækst giver det et voksende boligunderskud. Det påvirker både lejeudvikling og ejerboligpriser samt giver anledning til befolkningsbevægelser, der giver øget fokus på omegnen af København. I investeringsmarkedet trækker stigende boliglejepriser værdisætningen opad, mens startafkast har en dæmpende effekt på prisudviklingen, da det påvirker lånemulighederne.
Ubalance på boligmarkedet
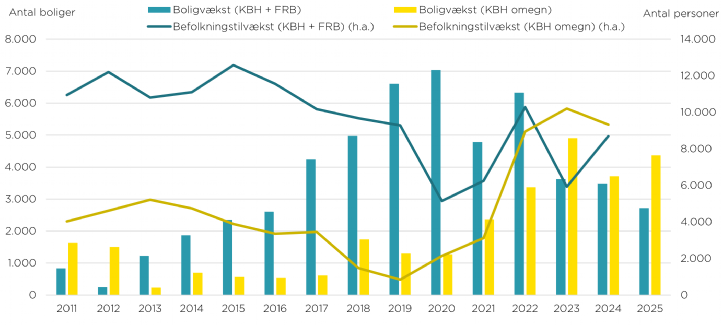
København og Frederiksberg oplever voksende boligunderskud i forhold til efterspørgslen. Hen over de seneste 15 år er der gennemsnitligt opført ca. 3.700 nye boliger årligt, hvilket nogenlunde matcher befolkningstilvæksten, som i samme periode har været på ca. 9.600 personer årligt. Det svarer til, at der er flyttet 2,6 personer ind pr. ny bolig, hvilket har bidraget til at trække den gennemsnitlige husstandsstørrelse i Hovedstaden op de seneste år, hvor der aktuelt i gennemsnit bor ca. 2 personer pr. boligenhed i København.
For de kommende to år viser pipeline for boligbyggeri, at der årligt forventes at blive færdiggjort 129.000 m² til beboelse i København. Ved en gennemsnitlig boligstørrelse på 80 m² svarer det til, at der årligt ibrugtages ca. 1.600 nye boligenheder i København. Det vidner om, at København og Frederiksberg er ved at løbe tør for større områder, der kan udvikles til nye boligkvarterer. Ved en gennemsnitlig husstandsstørrelse på 2,5 personer betyder det, at de nye boliger kan huse omkring 4.000 nye beboere. Hvis København skal vokse yderligere, skal det ske ved husstandsfortætning i den eksisterende bygningsmasse, hvilket formentlig kun i begrænset omfang er muligt.
Naturligt med mere boligbyggeri i omegnen af København
Udviklingen i befolkning og byggeri i Hovedstaden peger derfor stærkt i retningen af, at flere personer i de kommende år vil bosætte sig i omegnen af København, da boligbehovet ikke kan dækkes på de centrale beliggenheder. Sammenlignet med større metropoler i udlandet fremstår det som en naturlig udvikling, da der omkring København, inden for en pendlerafstand på under 30 minutter, findes mange egnede byggeområder, hvor nye bykvarterer kan udvikles. Beskæftigelsen og jobskabelsen er høj i hovedstadsområdet, og derfor er det forventeligt, at urbaniseringen af det bredere Københavnsområde vil fortsætte.
Stigende lejeboligpriser på tværs af København
Lejeboligpriserne i København vokser hurtigt. Boligefterspørgslen har gennem de seneste cirka 20 år væsentligt oversteget boligudbuddet, hvilket løbende har presset lejepriserne opad – også under både finanskrisen og inflationskrisen. For ældre boligejendomme indtrådte der et fald i §19.2-lejeniveauet i forbindelse med ”Blackstone”-indgrebet, hvor væsentlighedskriteriet blev fjernet ved huslejenævnssager.
De seneste 18-24 måneder har lejestigningerne taget yderligere fart i det nybyggede boligsegment i København, samtidig med at ibrugtagningen af nye boliger er faldet markant. Et tydeligt eksempel ses i Ørestad, hvor den gennemsnitlige årlige fraflytningsfrekvens er omtrent halveret over de seneste 18 måneder og nu ligger på under 20 procent. Udviklingen i husstandsindkomster udgør fortsat en begrænsning for lejeniveauernes vækst, men kombinationen af tilflytning og stigende indkomster giver fortsat plads til yderligere lejeforhøjelser.
Stigningerne har været størst blandt de mindre lejeboliger, hvor det nominelle lejeniveau er lavest. For mindre lejligheder ses udlejningsniveauer på omkring 3.300 DKK/m²/år i de mest eftertragtede områder i København og cirka 2.500 DKK/m²/år i omegnen af byen. De små lejeboliger fungerer som indgangsboliger for unge, studerende og nytilflyttere, hvilket driver efterspørgslen kraftigt op. Samtidig viser det en høj betalingsvillighed blandt lejere, der prioriterer beliggenhed over boligstørrelse.
Ejerlejlighedspriser vokser hurtigt
De gennemsnitlige ejerlejlighedspriser i København er fra starten af 2023 til i dag steget med hele 63 procent. Særligt på Frederiksberg, i København K, brokvartererne samt på flere havnenære beliggenheder ses meget høje ejerlejlighedspriser. For boliginvesteringsejendomme betyder det, at der for visse ejendomme på særligt attraktive adresser er et betydeligt værdipotentiale knyttet til en mulig frasalgsstrategi, som investorer vil være villige til at betale ekstra for.
Boliginvesteringsmarkedet drevet af potentiale
Boliginvesteringsmarkedet i København har siden midten af 2024 genfundet sin styrke, og der er i perioden gennemført et stigende antal handler. Investorerne tiltrækkes af faldende lånerenter kombineret med en underliggende stærk business case, præget af lav tomgang og stigende lejeniveauer, som understøttes af de høje ejerboligpriser. Når værdipotentialer som lejestigninger eller en mulig frasalgscase indregnes, bliver startafkastet på investeringerne lavere.
Der ses i øjeblikket en tydelig tendens til, at den stigende interesse for velbeliggende boligejendomme påvirker markedet positivt. For ejendomme med et stort værdipotentiale og mulighed for frasalg ligger startafkastet typisk i niveauet 3,50-3,75%, hvor både frasalgscase og lejestigningspotentiale ofte bidrager til at komprimere afkastet. For sekundært beliggende ejendomme uden væsentligt frasalgspotentiale, og som er udlejet til markedsleje, ligger startafkastet nærmere 4,00%.
I Københavns omegn er startafkastniveauet højere – typisk omkring 4,50% – afhængig af beliggenhed og eventuelt lejestigningspotentiale. På beliggenheder i omegnen af København er ejerboligpriserne sjældent høje nok til, at en mulig frasalgscase har væsentlig indflydelse på prisniveauet.